
Según los datos del comparador kelisto.es, los seguros de Autos se han encarecido en un 19,5% durante el tercer trimestre de 2026, marcando un nuevo récord anual. La prima media se ha situado en este periodo en 1.566,24 euros, siendo 255,7 euros más cara de lo que lo fue en el tercer trimestre de 2025. Si lo comparamos con el segundo trimestre de 2026, los precios también suben, pero de manera más moderada: un 10,93%, lo que equivale a una prima 154,3 euros más cara. Por lo tanto, continúa la tendencia alcista que experimentan los precios de los seguros de automóviles en los últimos años, agravada en este 2026.
Aunque los seguros a todo riesgo son los que, en términos interanuales, más han sufrido este aumento, durante el tercer trimestre de 2026 vemos un cambio en la tendencia que se venía dando y son los seguros a terceros ampliado y a terceros los que más suben su precio medio con respecto al trimestre anterior (un 18,1% y un 15,6%, respectivamente).
Estos datos se desprenden del “Índice de precios del seguro de coche” elaborado por Kelisto.es a partir de, aproximadamente, 23.000 tarificaciones mensuales de los usuarios en el comparador. El análisis muestra la evolución de los precios de las primas en los distintos tipos de pólizas (terceros, terceros ampliado y todo riesgo), sin valorar coberturas y servicios. Este índice de precios del seguro de Coche es totalmente independiente y analiza información de más de 20 compañías del mercado asegurador.
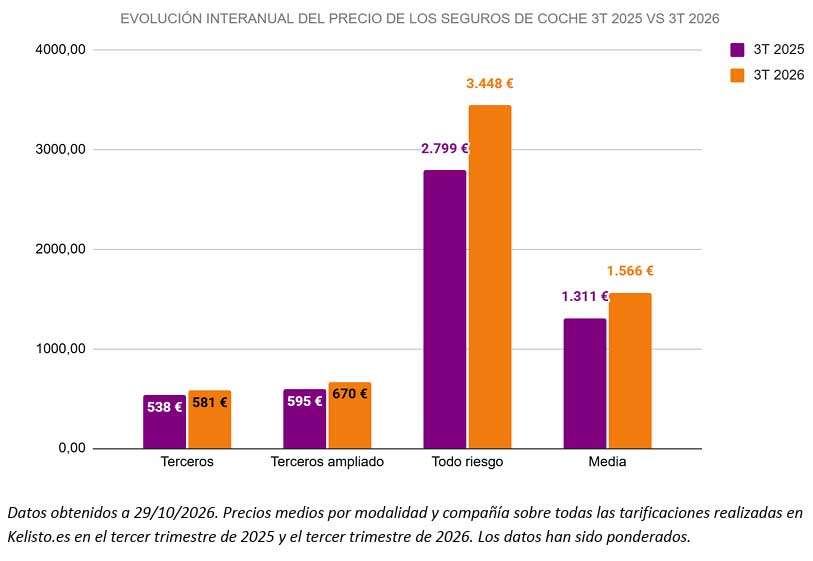
El aumento del precio de los seguros en un 19,5% durante el tercer trimestre de 2026 se traduce en que, de media, la prima ha costado 255,7 euros más que en el mismo trimestre del año anterior. Sin embargo, hay muchas diferencias entre modalidades.
- El seguro a todo riesgo sin franquicia es el que más aumenta su precio, con una subida del 23,2% (+649 euros).
- A diferencia de lo sucedido en el trimestre anterior, los seguros a terceros y los terceros ampliado también se han incrementado en este año. En el caso de los terceros ampliado, la modalidad más contratada en España, el aumento ha sido del 12,5% (+74,5 euros al año); mientras que los seguros a terceros han subido un 8,1% (+43,8 euros).
- Los seguros a todo riesgo son los principales responsables para el incremento sostenido de los seguros de Coche. La prima media de estas pólizas se sitúa en 3.447,7 euros, frente a los 581,4 euros de las pólizas a terceros y los 669,6 euros de los seguros a terceros ampliado.
Con respecto a la evolución intertrimestral, la tendencia es la misma. El seguro de Coche se encareció un 10,9% con respecto a los anteriores tres meses del año. A pesar de ello, este encarecimiento fue menor que el observado en la comparativa del segundo trimestre, cuando los precios fueron un 12,7% más caros que durante los primeros tres meses del año.
En cuanto a las modalidades, la que más ha incrementado su precio es la de terceros ampliado, con un aumento del 18,1% (+102,7 euros anuales). Le sigue la modalidad de terceros, con un seguro un 15,6% más caro (+78,4 euros). Los seguros a todo riesgo, aunque son los más caros, son los que menos incremento han experimentado con respecto al trimestre anterior (un 8,9% más, lo que equivale a una subida de 281,8 euros anuales).
“Los precios de los seguros de coche siguen escalando a niveles, cuanto menos, preocupantes para algunos bolsillos. El aumento de precio viene determinado por las pólizas a todo riesgo, que son las que más dinero les cuestan a las aseguradoras. Esto confirma la tendencia que venimos viendo en nuestro análisis desde tiempos prepandemia: cada año se alcanza un máximo histórico en el precio de este tipo de pólizas. La principal consecuencia de esta situación es que la desigualdad en los seguros de coche es cada vez mayor: los perfiles de mayor riesgo o los que quieran —o necesiten— una póliza con mayores protecciones pagarán mucho más que otro tipo de conductores”, valora la portavoz de Seguros de Kelisto.es, Virginia Cordero.
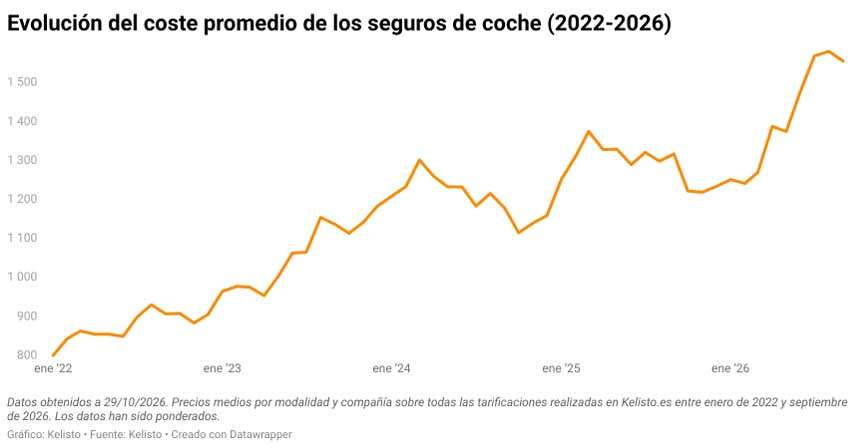
Con respecto a la evolución mes a mes, la prima media de los seguros de coche ha ido aumentando en todo el año 2026, aunque con cierta relajación en algunos meses puntuales. Hasta el momento, el mes más económico del año para la contratación de este producto asegurador fue febrero, con un precio medio de 1.239,81 euros3. De hecho, durante todos los meses que llevamos de 2026, la póliza media del seguro de coche ha superado la barrera psicológica de los 1.000 euros. Agosto se sitúa, hasta la fecha, como el mes más caro de este año, con una prima media de 1.578,4 euros.
La inflación y la siniestralidad, los factores más determinantes
Hay factores que siempre van a influir en el precio medio del seguro de Coche. Por un lado, tal y como comentaba Cordero, la diferencia entre un perfil y otro puede hacer que la prima se encarezca en más de 1.500 euros anuales, dependiendo de si se busca una póliza para un conductor joven con poca experiencia o para uno que ya cuente con varios años de carnet. Por ejemplo, en este último trimestre, un conductor de hasta 24 años ha pagado más del doble que otro de entre 35 y 44 años: de una prima media de 3.098,3 euros a otra de 1.519,1 euros.
En el contexto actual, la inflación es uno de los motivos a los que prestar más atención en cuanto a la subida del precio de seguros de Coche. En el mes de octubre, la inflación anual del IPC se situó en el 4,9%, según el indicador del INE. Esto ha provocado el aumento, entre otras cosas, de los costes de reparación de vehículos, así como de la mano de obra o las piezas de reposición.
Según datos publicados por Autofácil, el coste medio de reparación en un taller alcanzó en septiembre los 684 euros, suponiendo un incremento del 9% con respecto al mismo periodo del año anterior. Además, el hecho de que los coches integren cada vez más tecnología hace que sus arreglos sean más costosos.
Otro factor a tener en cuenta, y relacionado con el anterior, es la siniestralidad en las carreteras: según datos de la DGT, durante este verano los siniestros con víctimas mortales registraron un aumento del 4% con respecto al verano anterior, dándose también un incremento de los desplazamientos de largo recorrido:
“Los costes de reparación cada vez más altos (superando ya los 680 euros de media) por la inflación, los componentes cada vez más sofisticados de los vehículos y el aumento de la siniestralidad (suponiendo, por tanto, más reparaciones) influyen directamente en el precio del seguro de Coche por una razón muy sencilla: si a las aseguradoras cada vez les cuesta más reparar los coches asegurados con ellas, la prima tiende a aumentar para paliar estos costes. A esto también podemos añadir el aumento de la siniestralidad, lo que nos lleva a hacer una reflexión colectiva como sociedad: debemos luchar por carreteras más seguras y, en consecuencia, pólizas más económicas”, opina Cordero.
Todo esto hace que los españoles hayan gastado, de media, unos 154 euros más en su seguro de coche durante el tercer trimestre de 2026. Teniendo en cuenta que, según los últimos datos de la patronal Unión Española de Entidades Aseguradoras y Reaseguradoras (Unespa), el 80% de los hogares del país cuenta con una póliza de este tipo, el sobrecoste de esta subida para el total de los conductores supera los 4.000 millones de euros.
Consejos para ahorrar en el seguro de Coche
En el contexto actual, conseguir la mejor póliza al mejor precio puede ser determinante para no romper el presupuesto familiar de todo un año. Aunque sopesar cuánto cuesta un seguro de Coche es un factor muy importante, no solo hay que fijarse en el precio al contratar un seguro, sino también en otros aspectos fundamentales, como analizar qué coberturas incluye cada póliza.
De esta manera, el consumidor podrá asegurarse de que está pagando lo mínimo posible por las coberturas y prestaciones que realmente va a necesitar. Estas son las pautas esenciales para ahorrar en el seguro de coche:
- Analiza los precios de las compañías de seguros. Tanto si quieres cambiar de compañía como si lo que estás buscando es una póliza para tu nuevo coche, un comparador es perfecto para encontrar no solo cuál es el seguro de coche más barato, sino también el que es más completo por el menor precio posible. Puedes ahorrar hasta un 65% (304 euros al año), la diferencia entre el seguro de coche a tercero ampliado más caro y el más barato dentro de nuestro ranking de mejores seguros de coche, con coberturas similares.
- Analiza qué cubre tu seguro de coche. Según las características de tu vehículo, es posible que no necesites el seguro de Coche más completo del mercado. Por ejemplo, si tu coche duerme normalmente en el garaje, la cobertura por robo no será tan necesaria. Por otro lado, si tu coche ya es muy viejo, puede que no te convenga contratar una modalidad de todo riesgo que cubra los daños propios del vehículo. Ten en cuenta las particularidades de tu vehículo y el uso que le das para contratar solo aquellas coberturas que vas a usar.
- Mantén un buen historial de siniestralidad. No haber emitido partes de accidentes ni acumular multas de tráfico puede ayudarte a conseguir un seguro más barato para coche. Las aseguradoras de coche más baratas también suelen premiar a los buenos conductores, por lo que intenta no cometer infracciones que puedan convertir tu perfil de conductor en un perfil de riesgo.
- Contrata varios seguros en la misma compañía. Esto también puede ayudarte a ahorrar en tu seguro. Si quieres asegurar otro vehículo, contratar un seguro de Hogar o hacerte con una póliza de Salud, puedes hacerlo a la vez que contratas tu seguro de coche.
Comentarios recientes